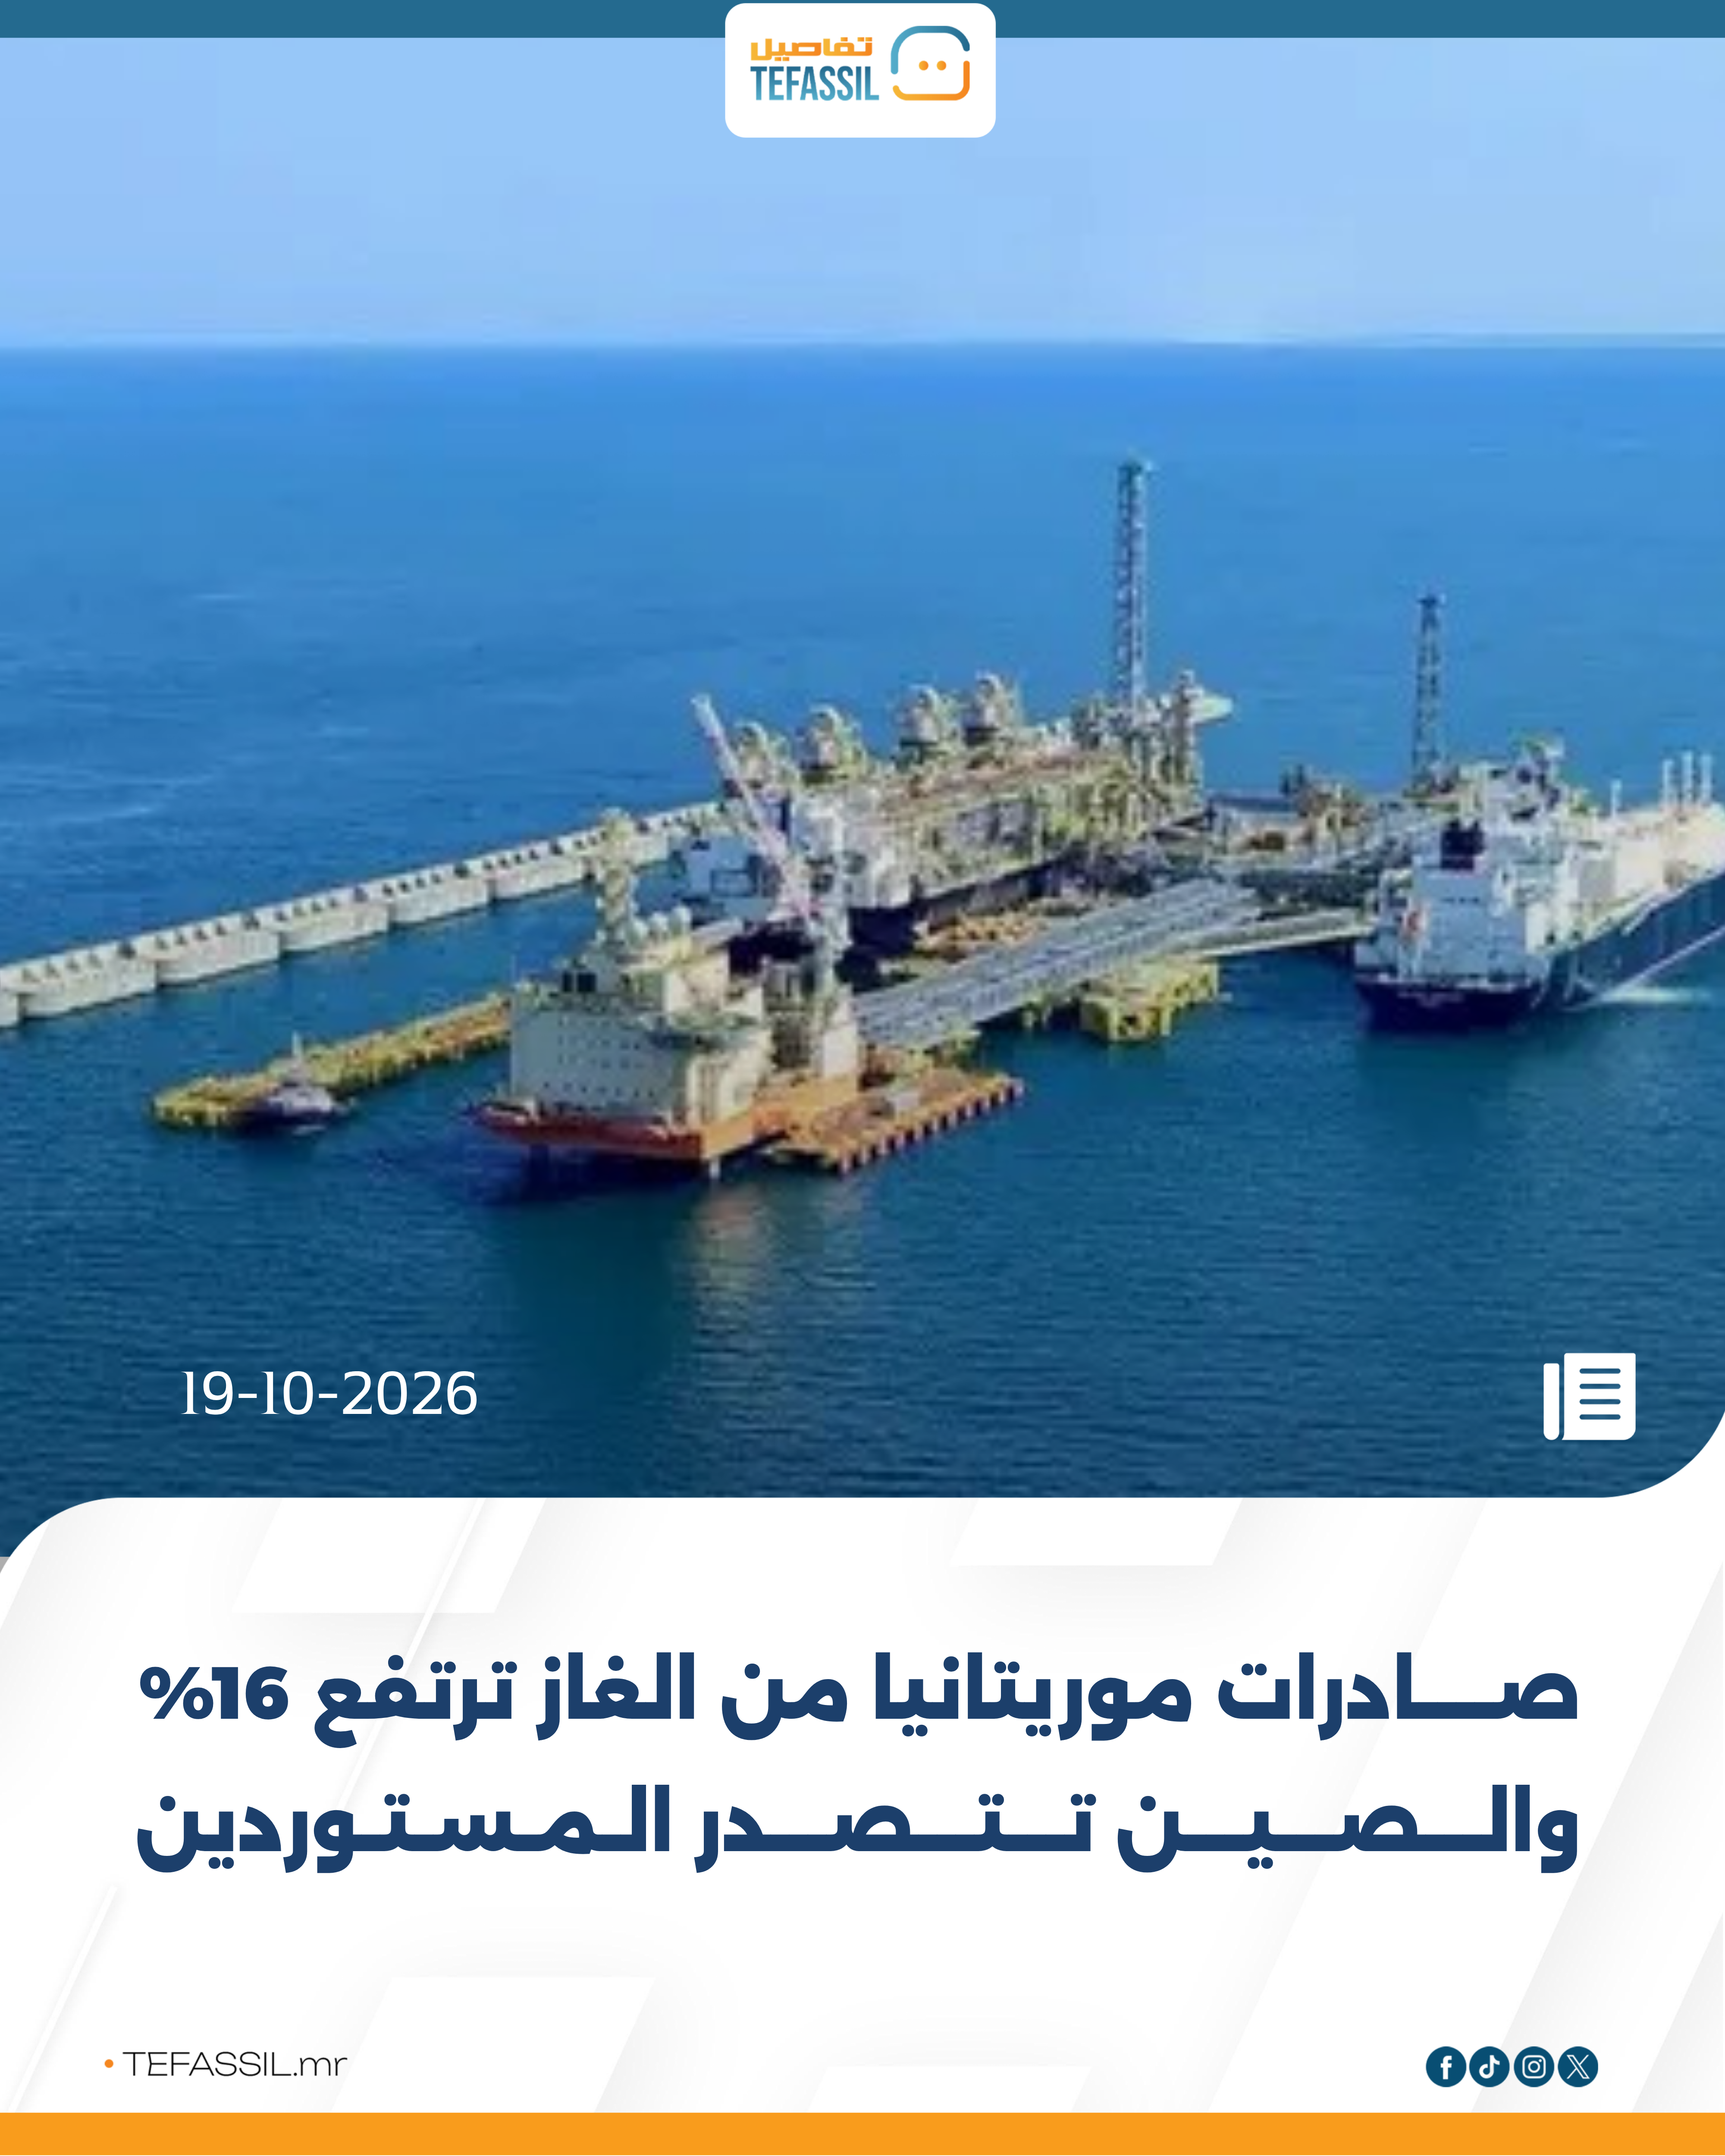
تبدو أرقام الربع الثالث من 2026 مطمئنة للوهلة الأولى: صادرات موريتانيا من الغاز الطبيعي المسال ارتفعت 16% على أساس سنوي إلى 603 آلاف طن، وبلغ إجمالي الأشهر التسعة الأولى نحو 1.97 مليون طن، بنمو يتجاوز 139%. لكن القراءة المتأنية تقول إن هذه الأرقام تروي قصة أقل بريقًا مما توحي به العناوين.
فالزيادة الكبيرة في الأشهر التسعة تعكس في جوهرها أن عام 2025 كان عام تشغيل تدريجي، إذ بدأ المشروع الإنتاج في 31 ديسمبر 2024، وبلغ طاقته السنوية المستهدفة بنحو 2.7 مليون طن في 2025. ومعدل 2026 الحالي يعادل نحو 2.6 مليون طن سنويًا، أي قريبًا من السقف الذي لا يستطيع المشروع تجاوزه. وقد تراجع الربع الثالث إلى أدنى مستوى فصلي هذا العام، فما نشهده نضجًا تشغيليًا لا توسعًا، ولن تزداد الكميات فعليًا قبل توسعة جديدة.
أما خريطة المشترين فتصنعها الأزمات أكثر مما تصنعها العقود. فقد كان مضيق هرمز يحمل نحو خُمس إمدادات النفط والغاز المسال العالمية قبل الحرب، وعندما تعثرت الشحنات القطرية، أبلغت قطر مشترين مثل بنغلاديش وباكستان بتمديد القوة القاهرة حتى سبتمبر وأكتوبر. وصعود الصين وبنغلاديش إلى صدارة المشترين، بنحو 48% من الصادرات، يشبه ملء فراغ طارئ أكثر من كونه شراكة تجارية راسخة. وحين يتعافى المضيق، ستعود هذه الشحنات على الأرجح إلى مصادرها الأقرب والأرخص.
غير أن السؤال الأهم للرأي العام ليس إلى أين يذهب الغاز، بل كم تأخذ الدولة منه. والجواب الصريح أن لا أرقام رسمية منشورة عن إيرادات الدولة من المشروع، بحسب ما أمكنني الاطلاع عليه. وما هو معروف أن حصة الشركة الوطنية للمحروقات المباشرة صغيرة، نحو 7% وفق ما تتداوله التقارير، بينما تذهب الحصة الأكبر إلى الشريكين الأجنبيين. وقد قدّر البنك الدولي أن إيرادات المشروع ستوفر في المدى المتوسط حيزًا ماليًا إضافيًا بنحو 0.8% من الناتج المحلي الإجمالي، وهو رقم متواضع لمن يتحدث عن «اقتصاد غازي». ويزيد الأمر حساسية أن الشركة الوطنية تحمل أعباء الاستدانة لتمويل مساهمتها، إذ تشير تقديرات نشرتها صحافة محلية إلى أن صافي أرباحها في 2026 قد لا يتجاوز 7 ملايين دولار في أفضل السيناريوهات، مقابل دين يبلغ 518 مليون دولار. وهذه تقديرات لا بيانات رسمية، وهذا بالضبط جوهر المشكلة: الغموض يحل محل الأرقام.
وفي هذا السياق تأتي المرحلة الثانية بوصفها منعطفًا حقيقيًا. فقد كانت الخطط الأولى تتحدث عن مضاعفة الطاقة إلى 5 ملايين طن سنويًا، ثم أُعيد تصميمها بحثًا عن كلفة أقل باستخدام بنية المرحلة الأولى. وتشير تقارير حديثة إلى أن الشركاء يدرسون توسعة بين 2.5 و3 ملايين طن مع توقع قرار خلال 2026، لكنني لم أجد إعلان قرار استثمار نهائي مؤكدًا. أما الوجهة فواضحة: تستهدف المرحلة الثانية السوق الأوروبية. وهذا يفتح لموريتانيا باب الانتقال من بائع ظرفي إلى مورد منتظم لأوروبا، لكن الفرصة نفسها تحمل خطرًا، هو أن تُوقَّع توسعة جديدة بشروط مالية مبهمة فتتضاعف الكميات دون أن تتضاعف حصة المواطن.
ولتفادي ذلك يلزم، أولًا، نشر أرقام شفافة ودورية عن الشحنات والإيرادات وحصة الدولة، فالمشروع تحت أنظار المجتمع الدولي ولا مبرر للغموض. ويلزم ثانيًا قاعدة مالية تفصل الإيراد الظرفي الناتج عن أسعار الأزمة عن الإيراد الهيكلي، مع صندوق سيادي يمتص تقلبات السوق. ويلزم ثالثًا أن تُعرض شروط المرحلة الثانية، من حصة الدولة وعبء دين الشركة الوطنية وحصة المحتوى المحلي، على نقاش عام قبل التوقيع لا بعده. وأخيرًا، ينبغي تنويع المشترين عبر عقود طويلة الأجل بدل الارتهان لسوقين متقلبتين.
الغاز نعمة إن أُحسنت إدارته، وهذا ما يجعل السؤال عن الأرقام والشروط وحصة الدولة سؤالًا وطنيًا لا فنيًا. فالأرقام القياسية في الصادرات لا تساوي شيئًا إن لم تتحول إلى مدارس ومستشفيات وفرص عمل. وموريتانيا تملك اليوم فرصة نادرة لتجنب «لعنة الموارد»، شرط أن تبدأ بالشفافية.